Tööandja saab teha töötaja tervise edendamiseks kulusid 400 eurot aastas maksuvabalt
Tööandja saab maksuvabalt hüvitada tervise- ja spordikulusid kuni 400 euro ulatuses töötaja ja juhatuse liikme kohta aastas. Maksuvabad tervise edendamise kulud on:
- avaliku rahvaspordiürituse osavõtutasu
- See punkt katab kõikvõimalikud võistlused ja liikumisüritused, kus osalemine eeldab piletit või pääset. Näiteks: jooksuüritused, discgolfi võistlused, orienteerumispäevakud, rattamaratonid, suusasõidud ja triatlonid jne.
- sportimis- või liikumispaiga regulaarse kasutamisega või massaažiga otseselt seotud kulutused
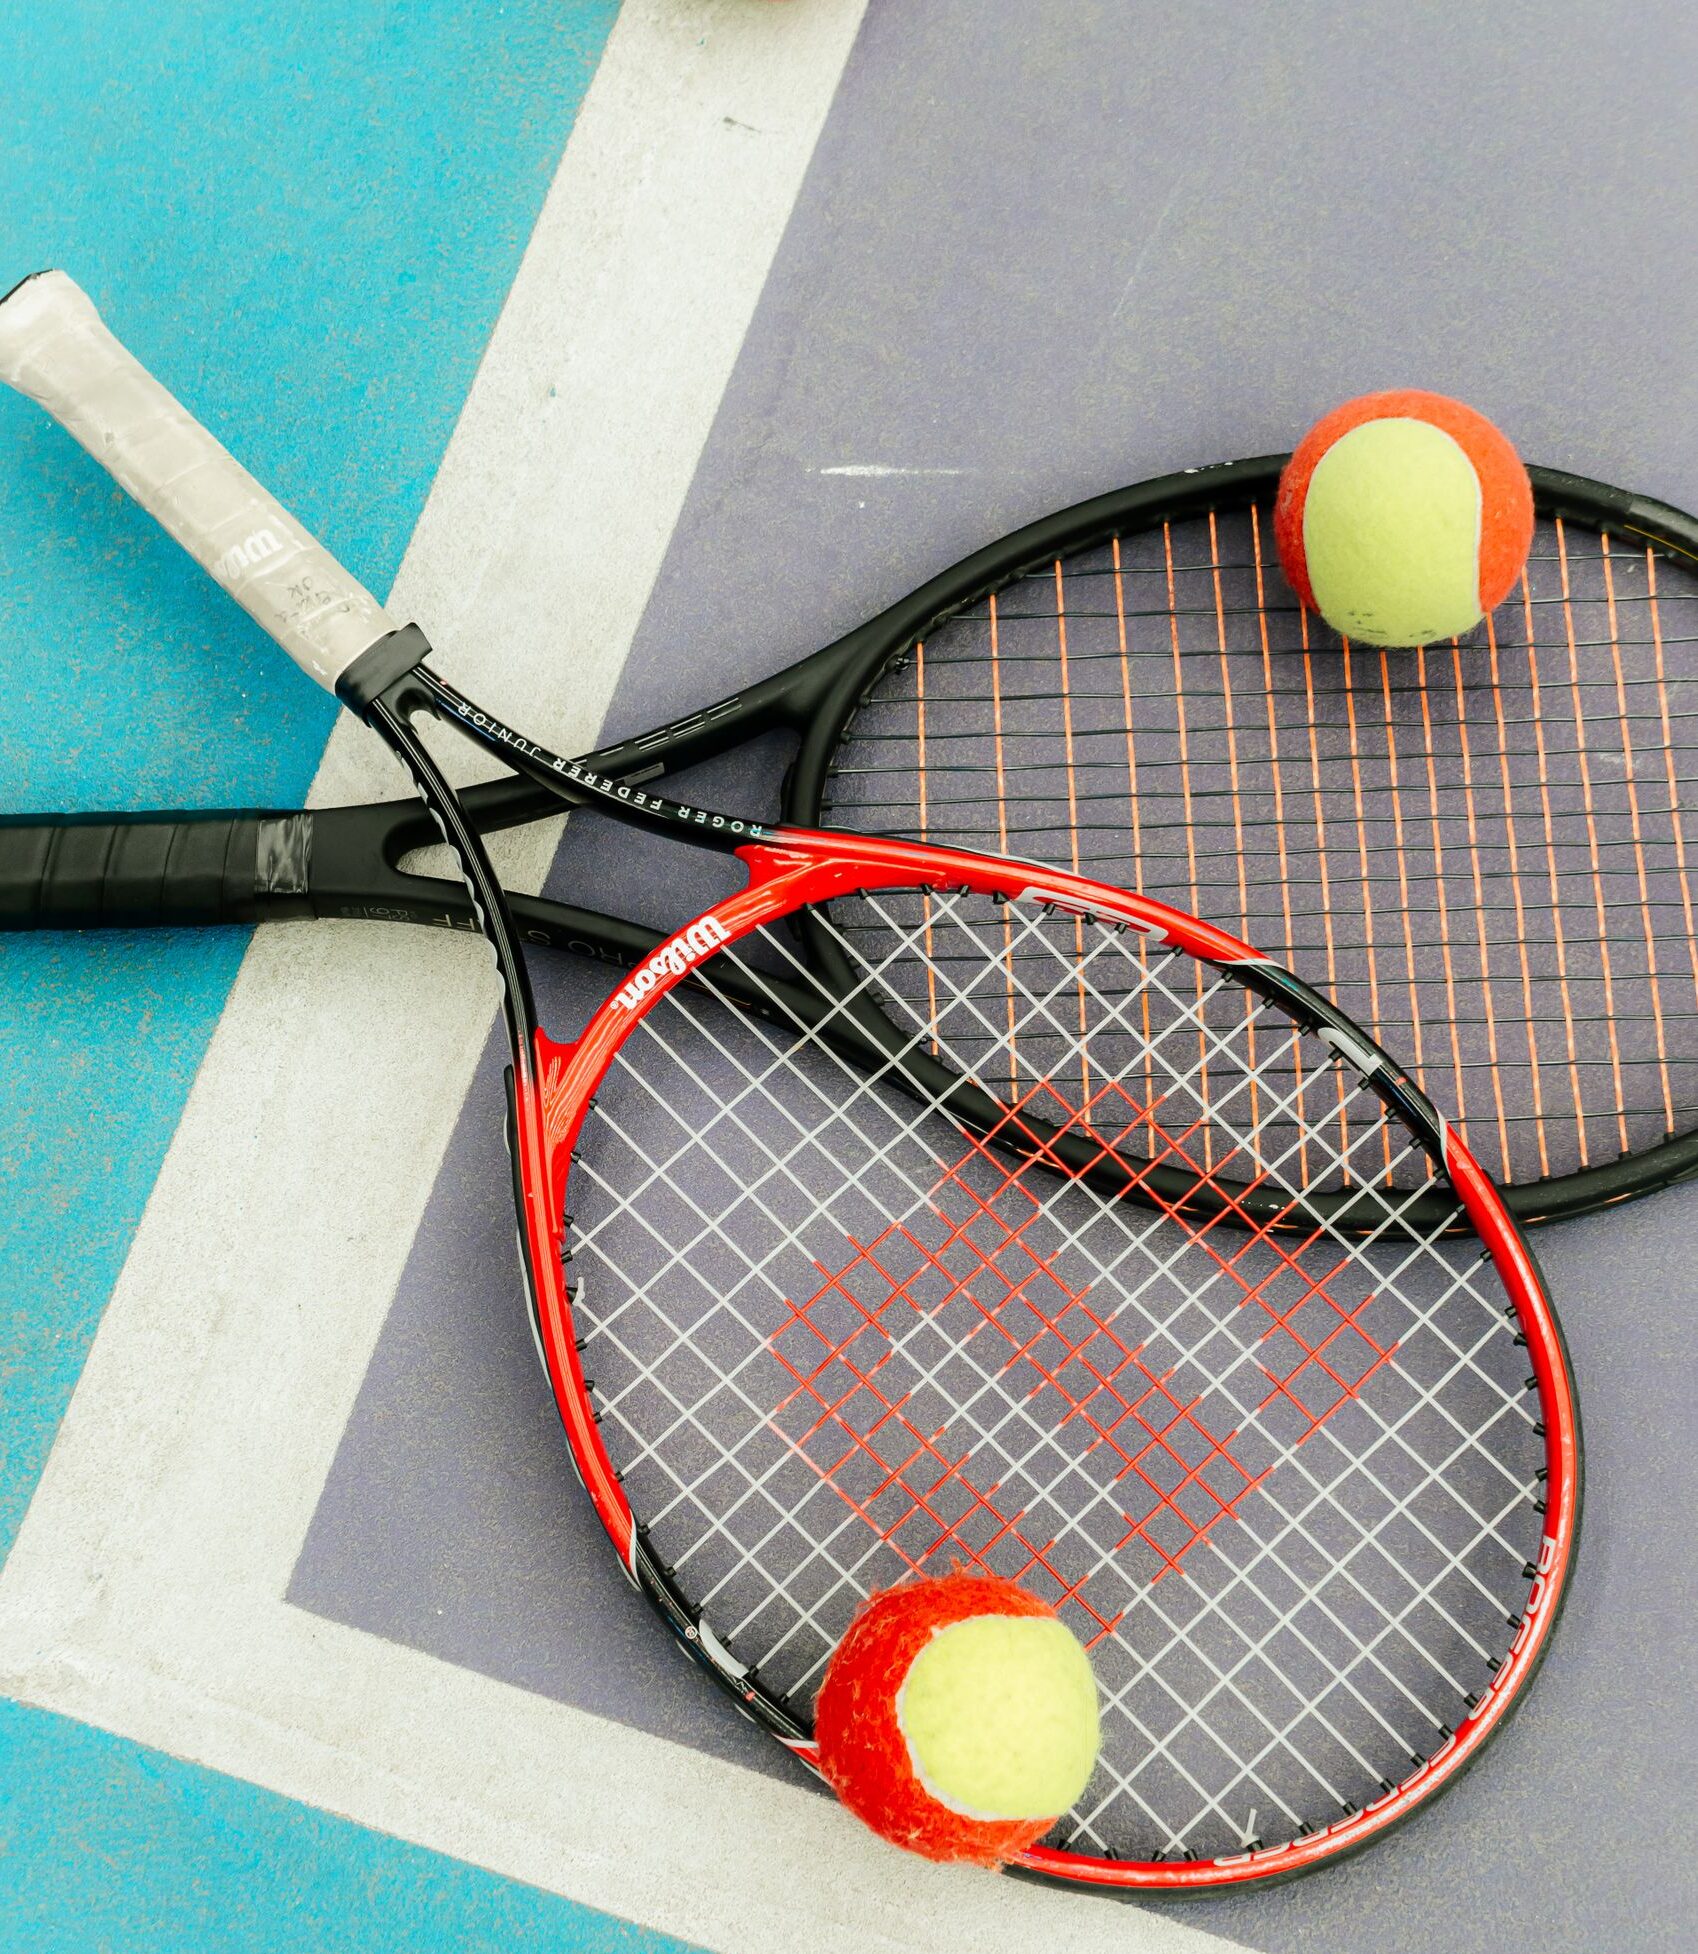
- Siia alla kuulub lõviosa igapäevasest aktiivsusest ja kehalisest taastumisest. Näiteks: jõusaal, rühmatreeningud, ujumiskursused ja väljakute rendid (nt padel, tennis, sulgpall). Samuti kuuluvad siia alla bowling, piljard ja aktiivsed elamuskeskused.
- Oluline märkus: maksuvaba on treeningpaiga ja väljaku rent, kuid mitte varustuse rent (nt padelireketi rent).
- kulutused teenustele, mida osutab tervishoiuteenuse osutamise tegevusloaga isik hambaravi, taastusravi, psühholoogilise ravi, füsioteraapia või logopeedilise ravi raames, ja toitumisnõustamise teenusele, mida osutab kutsega toitumisnõustaja
- Selle punkti puhul on oluline, et teenust osutaks vastava kutsetunnistuse või tegevusloaga spetsialist.
- ravikindlustuslepingu kindlustusmakse
- Kokkuleppel töötajatega on tööandjal võimalik sõlmida ise ravikindlustuslepinguid kindlustusseltsidega võimalike tekkivate ravikulude katmiseks või siis kompenseerida töötajatele kuludokumentide alusel tehtavad maksed maksuvabalt maksusoodustuse piirmäära ulatuses.
- Eraravikindlustus on mõeldud enamasti neile, kes:
- ei pea Tervisekassa teenuseid piisavaks
- soovivad kasutada eraraviasutusi
- vajadusel saavad minna välismaale ravile.
Silmas peab pidama, et:
- 400 eurot on summa koos käibemaksuga ning töötaja tarbeks tehtud tervise- ja spordikuludelt ei saa sisendkäibemaksu maha arvata
- 400 eurot on iga töötaja kohta aastas ja seda summat ei saa üle kanda teistele töötajatele
- kui töötajal on mitu tööandjat, siis võib iga tööandja talle kohaldada maksusoodustust tervise- ja spordikuludele 400 euro ulatuses
- kulu kandmiseks on vajalik kuludokument
- vajalik on pidada isikupõhist arvestust
- kulude kandmine ei ole kohustuslik, kõike loetletut ei pea võimaldama kõikidele töötajatele
- töötaja saab hüve tulenevalt töösuhtest (leping sõlmitakse tulevikus, on peatunud, kehtiv või lõppenud)
- maksusoodustus ei hõlma harrastamiseks vajalikke vahendeid (riided, jalanõud, lauatennise reket, suusad, sh spordiseadmete ja -vahendite rent jne) ega lisateenuseid (nt toitlustus, transport, parkimine, riidehoid, üritusele järgnev pidulik vastuvõtt vms)
- maksusoodustus laieneb ka väljaspool Eestit tehtud spordi- ja tervisekuludele
Tervise- ja spordikulude kohta saad täpsemalt lugeda Maksuameti kodulehelt.